변액연금보험이란? 장단점과 실제 가입 사례 — 추가납입·중도인출까지
노후 자금을 준비하면서 투자 수익도 노리는 상품으로 변액연금보험이 있습니다. 잘 되면 수익이 크지만, 원금 손실 위험도 있는 ‘양날의 검’입니다. 이 글은 개념과 장단점을 정리하고, 제가 실제로 가입한 사례를 리스크와 함께 솔직하게 공유합니다.
핵심 — 변액연금보험은 보험료 일부를 펀드에 투자해 실적에 따라 연금·환급금이 달라지는 상품. 추가납입·중도인출·펀드변경이 장점이지만, 원금 손실 위험과 초기 사업비가 있는 장기 상품입니다.
⚠️ 이 글은 개인의 실제 경험을 담은 정보 제공용이며, 특정 상품을 추천·권유하지 않습니다. 과거 수익률은 미래를 보장하지 않으며, 변액보험은 원금 손실이 가능합니다. 가입은 약관과 전문가 상담을 거치세요.
변액연금보험이란
이름을 뜯어보면 이해가 쉽습니다.
- 변액(變額): 정해진 금액이 아니라, 투자 실적에 따라 금액이 변한다는 뜻.
- 연금보험: 노후에 연금으로 받는 보험.
즉 낸 보험료의 일부를 펀드에 투자하고, 그 운용 성과에 따라 나중에 받는 연금과 해약환급금이 달라집니다. 일반 연금보험(정해진 이율)과 달리 수익이 클 수도, 손실이 날 수도 있습니다.
실제 가입 사례 — 솔직하게 (환급률 158%)
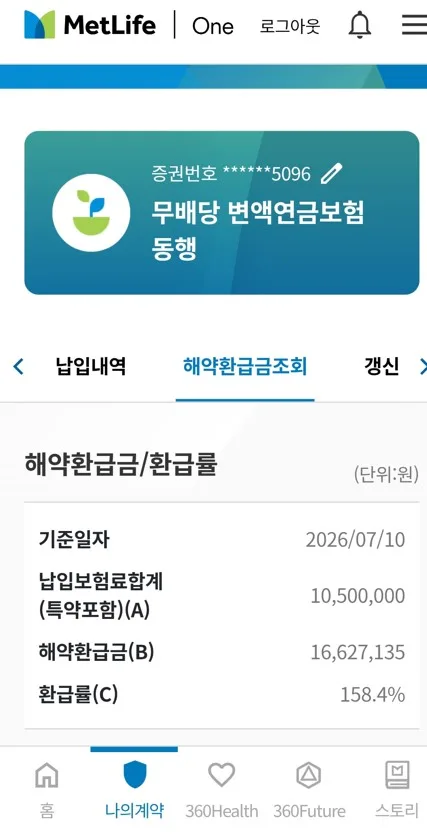
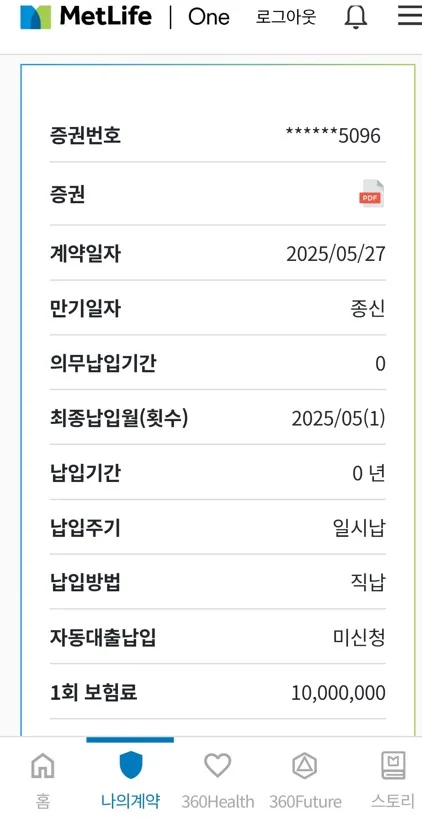
제가 가입한 상품은 **메트라이프 무배당 변액연금보험 ‘동행’**이고, 실제 수치는 이렇습니다.
- 가입: 2025년 5월, 일시납
- 납입보험료 합계(특약 포함): 약 1,050만 원
- 약 14개월 후(2026년 7월 기준) 해약환급금: 약 1,663만 원
- 환급률 158.4% → 약 +58%
⚠️ 꼭 짚고 갈 점 — 이 수익은 특정 펀드가 그 기간 시장이 좋아서 난 결과입니다. 일반적·평균적 성과가 아니며 보장되지 않습니다. 시장이 나쁘면 원금 손실도 얼마든지 가능합니다. "가입하면 58% 번다"가 절대 아닙니다.
보통 변액보험은 초기 사업비 때문에 가입 초반 환급률이 100% 아래인 경우가 많은데, 이 사례는 펀드 성과가 좋아 높게 나온 것입니다. 운의 영역이 큽니다.
장점
1. 추가납입
기본 보험료 외에 추가로 납입할 수 있고, 일반적으로 추가납입분은 기본 보험료보다 떼는 비용(사업비)이 적게 책정되는 경우가 많습니다. 그래서 투자 비중을 효율적으로 늘리는 데 활용됩니다. (구체적 조건은 상품 약관 확인)
2. 중도인출
목돈이 급할 때 적립금의 일부를 중도에 인출할 수 있습니다. 완전히 묶이지 않아 유연합니다. (인출 한도·조건은 상품마다 다름)
3. 펀드 변경
시장 상황에 따라 투자하는 펀드를 갈아탈 수 있습니다. 주식형·채권형 등으로 조정 가능.
4. 장기 유지 시 세제 혜택
일정 요건(유지 기간 등)을 충족하면 비과세 혜택을 받을 수 있어, 장기 노후 자금으로서 이점이 있습니다.
단점·주의할 점
- 원금 손실 위험 — 펀드 실적에 연동되므로 시장이 나쁘면 원금이 줄 수 있습니다.
- 초기 사업비 — 초반에 비용이 빠져, 단기 해지 시 원금보다 적게 돌려받을 수 있습니다.
- 장기 상품 — 짧게 쓸 자금에는 부적합합니다(10년 이상 관점).
- 성과 변동성 — 수익률은 펀드·시장에 따라 크게 오르내립니다. 제 사례의 +58%는 예외적 결과에 가깝습니다.
이런 사람에게 맞을 수 있다
- 장기(10년+) 노후 자금을 준비하는 사람
- 투자 위험을 감내할 수 있는 사람
- 비과세·연금 목적이 분명한 사람
반대로 단기 자금이거나 원금 손실을 감당하기 어렵다면 신중해야 합니다. 국민연금·연금저축·IRP와 함께 노후 연금의 한 축으로 보는 관점이 안전합니다. (국민연금 정리도 참고)
정리
- 변액연금보험은 펀드 실적에 연동되는 연금보험 — 수익도, 손실도 가능.
- 추가납입·중도인출·펀드변경이 유연함의 강점.
- 원금 손실·초기 사업비·장기 상품이라는 단점을 반드시 인지.
- 제 사례 +58%는 예외적 결과이며 보장되지 않음 — 장기·분산 관점으로 접근.
변액연금보험은 “잘 되면 좋지만 원금 손실도 있는” 상품입니다. 실제 수익 사례에 혹하기보다, 내 자금 성격과 위험 감내도를 먼저 따져보고, 약관과 전문가 상담을 거쳐 판단하세요.
본 글은 개인의 실제 경험을 바탕으로 한 정보 제공용이며 특정 상품에 대한 투자·가입 권유가 아닙니다. 변액보험은 원금 손실이 가능하고 과거 수익률이 미래를 보장하지 않으며, 사업비·수수료·조건은 상품마다 다릅니다. 가입 판단은 약관 확인과 전문가 상담을 거치시기 바랍니다.